
Agir : l’obligation de sauvetage
L’article 38a LCA impose à l’ayant droit de faire tout ce qui est possible pour limiter le dommage. S’il n’y a pas péril en la demeure, il demande les instructions de l’assureur et s’y conforme. Une violation inexcusable permet à l’assureur de réduire l’indemnité au montant qui aurait été dû si l’obligation avait été respectée.
Couper l’eau, sécuriser un accès, mettre des marchandises à l’abri ou pomper un local inondé entrent typiquement dans cette logique.
Préserver : ne pas effacer les traces
Tant que le dommage n’est pas évalué, l’article 38b interdit, sans l’accord de l’assureur, les changements qui rendraient plus difficile la détermination des causes ou du dommage. Deux exceptions : le changement s’impose pour limiter le dommage, ou il répond à l’intérêt public. En cas d’intention frauduleuse, l’assureur n’est plus lié par le contrat.
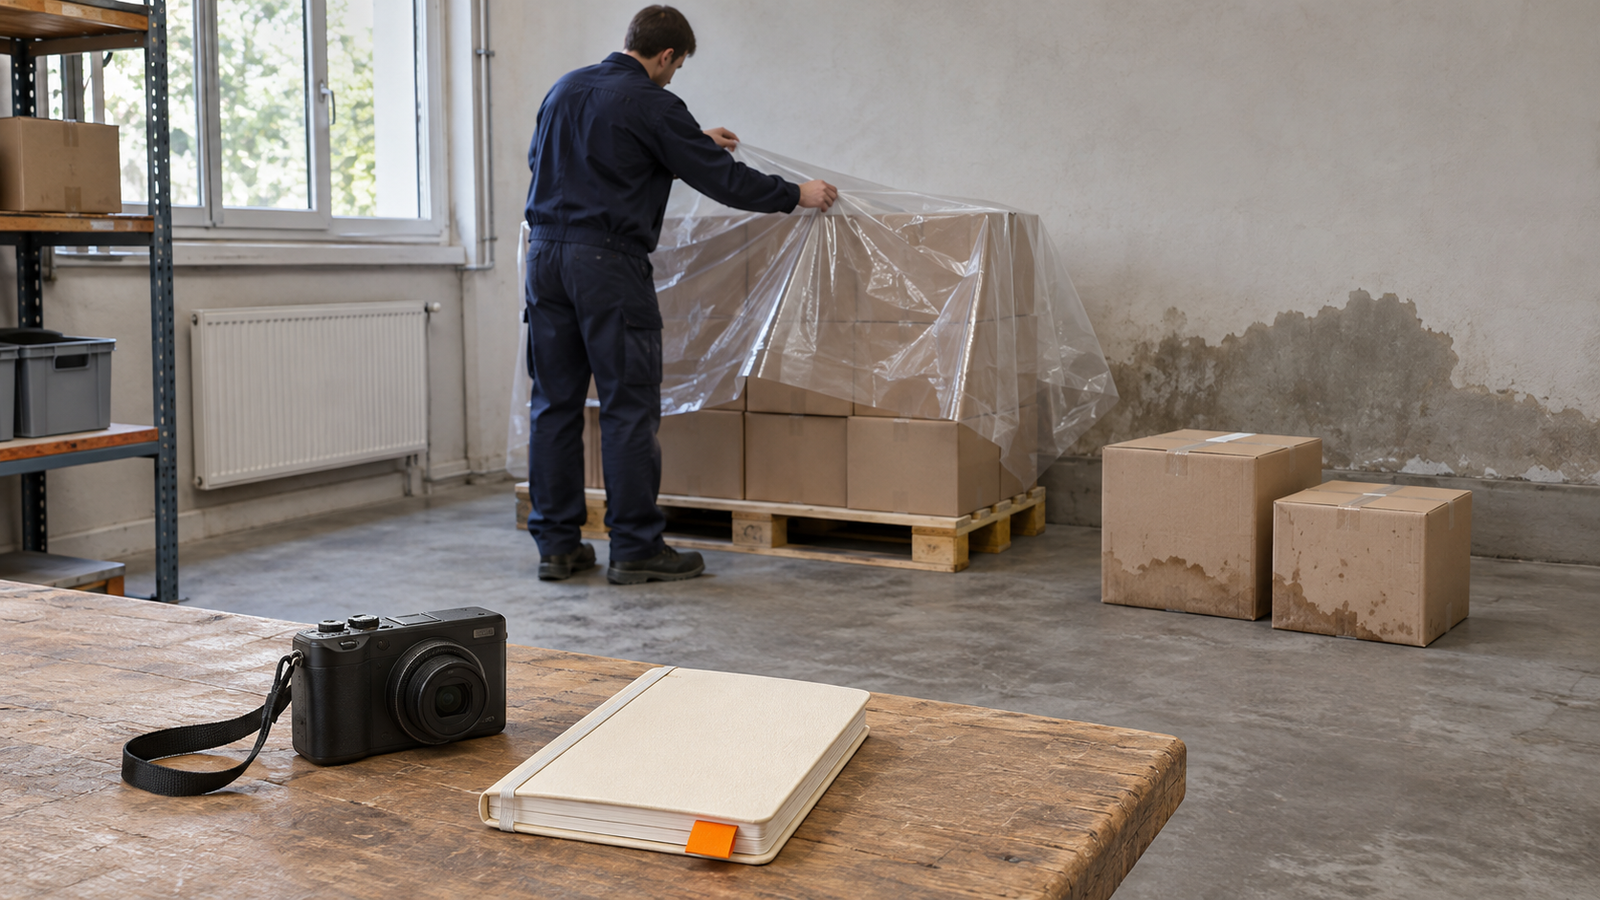
En pratique : sauvez, mais ne jetez pas. Photographiez avant de déplacer, gardez les pièces défectueuses et les marchandises abîmées jusqu’à ce que l’assureur ou l’expert se soit prononcé.
Être remboursé : les frais de limitation
L’article 38c prévoit que les frais engagés pour limiter le dommage sont remboursés, s’ils n’étaient pas manifestement inopportuns, même sans succès, et même si, ajoutés à l’indemnité, ils dépassent la somme assurée. Une réserve : en cas de sous-assurance, l’assureur les supporte dans la proportion entre la somme assurée et la valeur de remplacement.
Gardez donc chaque facture d’urgence, avec la raison de la dépense et l’heure de la décision.
Annoncer et documenter
L’article 38 demande d’aviser l’assureur dès que vous avez connaissance du sinistre et de votre droit. Un retard fautif peut réduire l’indemnité. L’assureur peut ensuite demander les renseignements utiles et, si le contrat le prévoit, des pièces déterminées.
Un journal simple suffit : heure de la découverte, personnes présentes, mesures prises, contacts avec l’assureur, instructions reçues.
Ce cadre ne vaut que pour la LCA
Ces règles concernent les assurances privées soumises à la loi sur le contrat d’assurance : choses, responsabilité civile, perte d’exploitation, cyber. L’assurance-accidents obligatoire suit d’autres textes. Et votre police peut préciser les procédures : relisez-la avant d’en avoir besoin.
Exemple illustratif : un entrepôt inondé un samedi
Un samedi soir, une conduite cède dans l’entrepôt d’une PME. Le responsable de piquet coupe l’eau, appelle une entreprise de pompage et monte les palettes intactes sur des étagères. Il photographie le local avant et après.
Le lundi, la direction annonce le sinistre et demande à l’assureur s’il faut évacuer les cartons détrempés. Réponse : les conserver jusqu’à la visite de l’expert. Les factures de pompage et de location de déshumidificateurs sont jointes au dossier.
Checklist
- Personne de piquet et numéro d’urgence de l’assureur connus.
- Premières mesures de protection décidées et horodatées.
- Photos prises avant tout déplacement.
- Biens endommagés conservés jusqu’à l’accord de l’assureur.
- Factures d’urgence classées avec leur justification.
- Sinistre annoncé sans attendre, instructions consignées.
FAQ
Et si les mesures n’ont servi à rien ?
Les frais restent remboursables s’ils n’étaient pas manifestement inopportuns, même sans succès.
Pouvons-nous faire réparer tout de suite ?
Seulement ce qui s’impose pour limiter le dommage. Pour le reste, obtenez l’accord de l’assureur avant de modifier les lieux ou les biens.
Pour aller plus loin
Gestion des sinistres · Dégât d’eau : préparer un dossier clair · Chiffrer une perte d’exploitation · Assurances de choses